只有这篇文章把管理会计说明白了,确实与财务会计大不同!
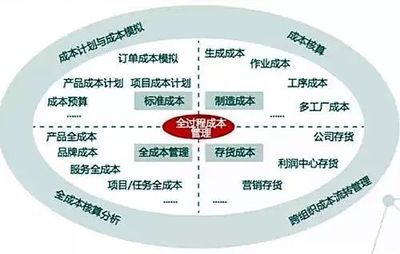
在企业的运营中,财务是核心,但很多人对财务的理解往往停留在记账、报税、出报表的层面。实际上,财务领域分为两大分支:财务会计和管理会计。两者虽然都源于财务数据,但目标、方法和应用场景截然不同。本文将从品牌管理的角度切入,为你讲透管理会计的精髓,并清晰对比它与财务会计的本质差异。
一、财务会计:对外的“史官”
财务会计的主要目标是向外部利益相关者(如投资者、债权人、监管机构)提供标准化的财务报告,包括资产负债表、利润表、现金流量表。它遵循固定的会计准则(如GAAP、IFRS),强调准确性、合规性和可比性。财务会计记录的是已经发生的交易,是对过去的——如同一名史官,忠实记录历史。
二、管理会计:对内的“军师”
管理会计则服务于企业内部管理层,目的是帮助决策、规划和控制。它没有固定的格式和准则,灵活运用财务和非财务信息,比如成本分析、预算管理、绩效评价、投资评估等。管理会计面向注重预测和决策支持——如同军师,为企业的战略出谋划策。
三、八大核心差异
- 服务对象:财务会计对外(股东、银行等);管理会计对内(各级管理者)。
- 时间导向:财务会计关注过去;管理会计关注未来。
- 约束标准:财务会计受会计准则严格约束;管理会计不受准则限制,只求有用。
- 报告频率:财务会计定期(月、季、年);管理会计按需,随时可出。
- 数据范围:财务会计主要用货币计量;管理会计可包含非货币信息(如客户满意度、生产效率)。
- 精确度:财务会计要求精确;管理会计允许近似值,注重及时性。
- 报告形式:财务会计有固定报表格式;管理会计形式多样(图表、专项报告)。
- 核心目的:财务会计为了合规和披露;管理会计为了决策和改善。
四、从品牌管理看管理会计的应用
品牌管理涉及品牌定位、品牌传播、品牌延伸等决策,这些都需要管理会计的支持。例如:
- 品牌投资决策:企业计划投入一笔资金推广新品牌,管理会计通过净现值(NPV)、内部收益率(IRR)等方法评估项目的财务可行性,帮助管理层判断是否值得投入。
- 品牌盈利能力分析:利用作业成本法(ABC)准确核算不同品牌、不同渠道的成本,找到真正的利润来源,避免交叉补贴。
- 预算与控制:为品牌年度营销活动编制预算,并在执行过程中监控实际支出与预算的差异,及时调整策略。
- 绩效评价:设计平衡计分卡(BSC),将品牌知名度、市场份额等非财务指标与财务指标结合,全面评价品牌经理的业绩。
- 定价决策:通过相关成本分析,确定品牌产品的最低定价,支持促销或竞争性定价策略。
管理会计让品牌管理从“凭感觉”走向“靠数据”,实现科学决策。
五、平衡计分卡视角下的互补
财务会计与管理会计并非对立,而是互补的。财务会计提供外部视角的合规报告,管理会计提供内部视角的决策支持。在品牌管理中,管理会计帮助品牌不仅“有名”,更能“有利”——通过精准的数据分析,优化资源配置,提升品牌价值。
可以说,不懂管理会计,就很难做好品牌管理。你是否已经看清两者的区别?欢迎在评论区留言讨论。
如若转载,请注明出处:http://www.liulijing-sh.com/product/47.html
更新时间:2026-10-03 14:20:54